十大芯片设计企业2019财报解析 国产芯发展短板与集成电路制造瓶颈
2019年,中国十大芯片设计企业的财报相继出炉,既展现了国产芯片在部分领域的突破性增长,也暴露出产业结构中的深层问题。通过对这些财报的梳理与分析,可以清晰看到“国产芯”在取得阶段性成绩的仍然面临诸多不足,尤其是在集成电路制造环节,短板效应依然突出。
一、2019年十大芯片设计企业财报总览
2019年,国内芯片设计行业整体保持增长态势。华为海思凭借其在通信和高端处理器领域的深厚积累,营收规模遥遥领先,尽管受外部制裁影响,但基站芯片、AI芯片等产品线仍贡献了可观收入。紫光展锐在低端手机芯片和物联网领域持续发力,营收稳步提升。韦尔股份通过收购豪威科技,图像传感器业务大幅增厚业绩,净利润实现翻倍增长。汇顶科技在屏下光学指纹芯片市场占据主导地位,毛利率维持高位。兆易创新在存储器和微控制器领域齐头并进,NOR Flash产品全球市场份额进一步扩大。卓胜微在射频前端芯片领域受益于国产替代,营收和利润增速亮眼。圣邦股份模拟芯片品类持续扩张,但规模仍偏小。北京君正瞄准车规级存储芯片,并购整合后业绩有所改善。乐鑫科技在Wi-Fi MCU芯片市场保持领先,但竞争加剧导致增速放缓。澜起科技内存接口芯片技术全球领先,毛利率保持较高水平。
整体来看,十大设计企业在细分领域各有建树,但营收规模与全球巨头(如高通、博通、英伟达)相比仍有数量级差距。多数企业的盈利高度依赖单一产品或细分市场,抗风险能力有限。
二、“国产芯”发展中的主要不足
1. 高端产品自给率低
尽管海思在手机SoC和基站芯片上达到国际先进水平,但多数设计企业仍集中在感知、电源管理、射频等中低端或外围芯片领域。CPU、GPU、FPGA、高端模拟芯片等核心品类国产化率极低,财报中高端产品收入占比有限。
2. 对先进制程依赖度高,设计受制于制造
十大企业的许多产品采用28nm及以下制程,而国内晶圆代工能力最强的中芯国际在2019年刚实现14nm量产,7nm及以下完全依赖台积电等境外代工厂。财报显示,设计企业流片成本中境外代工占比极高。一旦地缘政治因素干扰,设计能力将无法转化为产品。
3. 研发投入结构失衡,基础性创新不足
从财报看,设计企业研发费用率普遍在15%-30%之间,但大部分投向产品开发和工艺适配,在指令集架构、EDA工具、核心IP等底层技术上投入较少,形成“设计能力强、基础工具弱”的局面。
4. 盈利能力脆弱,抗周期能力差
多数企业依靠细分市场红利实现增长,但毛利率受竞争和价格战影响波动较大三大。譬如指纹识别芯片在2019年已出现价格下滑,导致部分企业利润承压。对比国际巨头,国内设计企业规模小、产品线窄,难以通过组合效应熨平周期。
5. 人才结构失衡
财报中披露的研发人员数量虽在增长,但高端架构师、模拟设计专家和验证工程师依然稀缺,人才成本快速上升,对中小企业形成压力。
三、集成电路制造的核心瓶颈
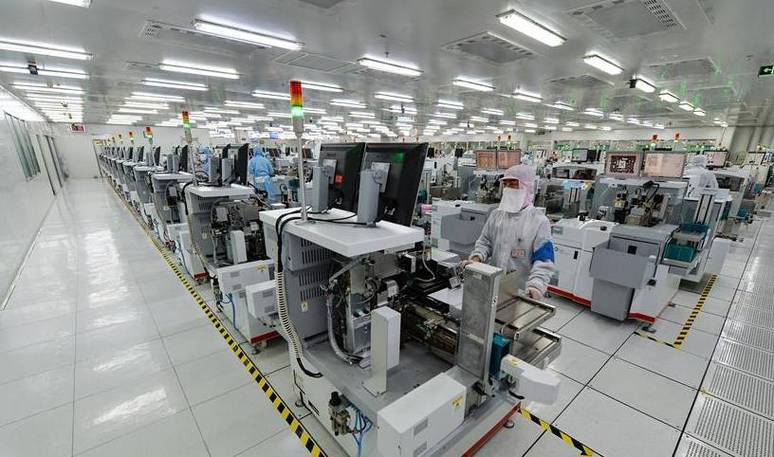
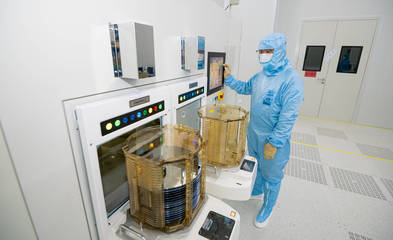
作为芯片设计的上游,集成电路制造是当前国产芯片最突出的短板。2019年,中芯国际实现14nm量产,但距离台积电7nm量产已三年之隔。制造环节的问题直接制约设计业:
- 先进制程差距明显:国内代工厂在14nm及以上成熟制程尚可,7nm及以下受限于设备(EUV光刻机禁运)和工艺积累,短期内难以突破。这让高端设计企业不得不转向境外流片。
- 特色工艺不成体系:在射频、功率、模拟等特色工艺领域,国内代工线分散且规模小,难以满足设计企业多样化的流片需求。
- 产能保障不足:2019年全球成熟制程产能紧张,国内设计企业常面临排期长、成本高的问题,影响产品上市节奏。
制造短板还延伸到封装测试和材料设备领域。先进封装(如CoWoS、InFO)能力不足,12英寸大硅片、光刻胶等关键材料仍依赖进口,进一步削弱了产业链自主性。
四、突破路径与建议
针对上述不足,建议从多维度发力:一是设计企业应适当向上游延伸,与代工厂协同开发特色工艺,特别是聚焦模拟、射频、功率等“非摩尔”领域;二是加大对EDA和核心IP的投入,可参考财报中龙头企业设立基础研究部门;三是推动制造环节的差异化突破,优先把成熟制程做精做全,同时集中资源攻关关键设备材料。四是完善人才培育体系,鼓励高校与企业联合培养实践型工程师。
综上,2019年财报彰显了国产芯片设计业的活力与潜力,但也真切反映出“设计强、制造弱、高端缺”的结构性矛盾。集成电路制造是所有设计企业财报背后的共同“成本项”和“风险项”。只有制造环节取得实质性突破,国产芯片设计才能真正摆脱受制于人的局面。
如若转载,请注明出处:http://www.shwhgc.com/product/45.html
更新时间:2026-10-24 09:32:15