深度解析 2021年中国集成电路制造行业市场现状、竞争格局及发展前景
集成电路制造是半导体产业链的核心环节,技术壁垒高、资本投入大,对国家的科技安全和经济发展具有战略意义。2021年,在全球芯片短缺和国产替代加速的背景下,中国集成电路制造行业呈现出新的发展态势。本文将从市场现状、竞争格局和发展前景三个方面进行深度解析。
一、市场现状
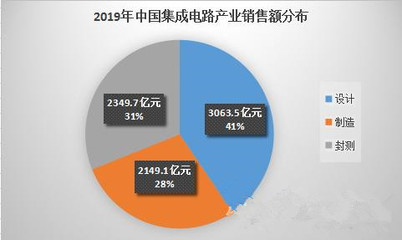
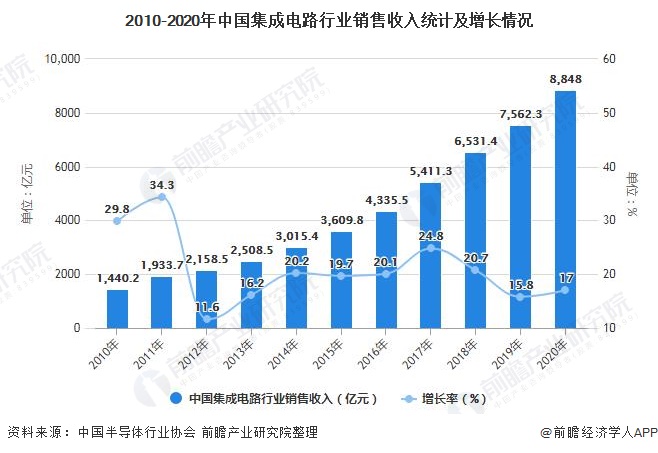
- 市场规模:2021年中国集成电路制造业销售额突破3000亿元,同比增长约25%,增速显著高于全球平均水平。设计、制造、封测三业中,制造业占比稳步提升。
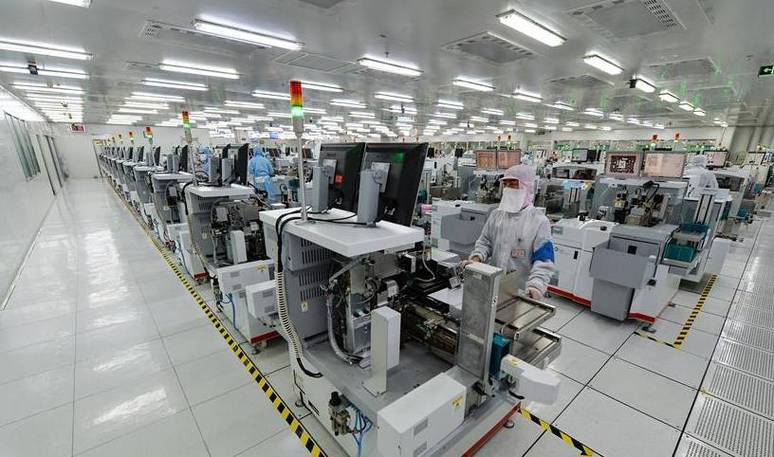
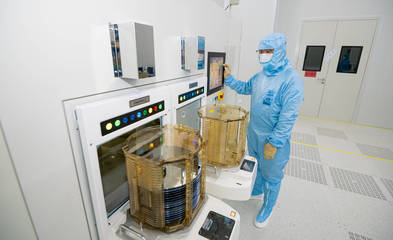
- 产能扩张:受益于政策支持和市场需求,国内晶圆厂迎来扩产潮。中芯国际、华虹集团、晶合集成等企业相继扩产,12英寸产线成为建设重点。2021年国内新增产能主要来自12英寸产线,成熟制程(28nm及以上)产能增长明显。
- 技术进展:中芯国际14nm工艺实现量产,N+1工艺进入风险量产阶段;华虹集团55nm及40nm工艺平台不断丰富;特色工艺如功率器件、MEMS、射频等取得突破。
- 产业链协同:半导体设备、材料等上游环节取得进展,国产化率逐步提升,但关键设备和高纯材料仍依赖进口。
二、竞争格局
- 国际巨头主导:台积电、三星、英特尔等全球巨头在先进制程上占据绝对优势,台积电5nm、3nm工艺领先,中国大陆企业在先进制程上仍有较大差距。
- 国内龙头企业:中芯国际是国内集成电路制造业的龙头,2021年营收超350亿元,全球排名第五;华虹集团在特色工艺领域具有优势;晶合集成专注于面板驱动芯片代工;士兰微、华润微等IDM企业在功率半导体领域表现突出。
- 区域集聚:长三角地区(上海、无锡、绍兴等)集中了中芯国际、华虹、士兰微等企业,产业链配套完善;京津冀地区以中芯北方、燕东微电子为代表;珠三角地区以华为、中兴等终端需求带动制造发展;成渝地区正在积极布局。
- 外资企业在华布局:台积电、三星、SK海力士等在中国大陆设有工厂,但先进制程产线并未转移至大陆。
三、发展前景
- 政策支持:国家出台了一系列政策支持集成电路产业发展,如《国家集成电路产业发展推进纲要》、集成电路产业投资基金(大基金)二期等,为行业提供了资金和政策保障。
- 市场需求:5G、人工智能、物联网、汽车电子等新兴领域的发展将带动集成电路需求增长,尤其是成熟制程芯片需求旺盛。
- 技术趋势:向先进制程迈进的特色工艺和先进封装成为差异化竞争的关键。Chiplet(芯粒)技术、三维封装等新技术为行业发展提供新路径。
- 挑战:美国技术封锁和出口管制对先进制程发展构成挑战;人才短缺、研发投入不足等问题亟待解决;全球产业链重构带来不确定性。
- 机遇:国产替代空间巨大,国内企业有机会在成熟制程和特色工艺领域扩大市场份额;新应用场景如新能源汽车、光伏等为功率半导体带来机遇。
结论:2021年中国集成电路制造行业在市场需求和政策支持下快速发展,但与国际先进水平仍有差距。行业需在技术创新、产业链协同、人才培养等方面持续发力,把握国产替代和新兴应用机遇,推动高质量发展。
如若转载,请注明出处:http://www.shwhgc.com/product/41.html
更新时间:2026-10-24 04:03:39