从追随到领跑 中国集成电路制造的2035愿景与投资逻辑
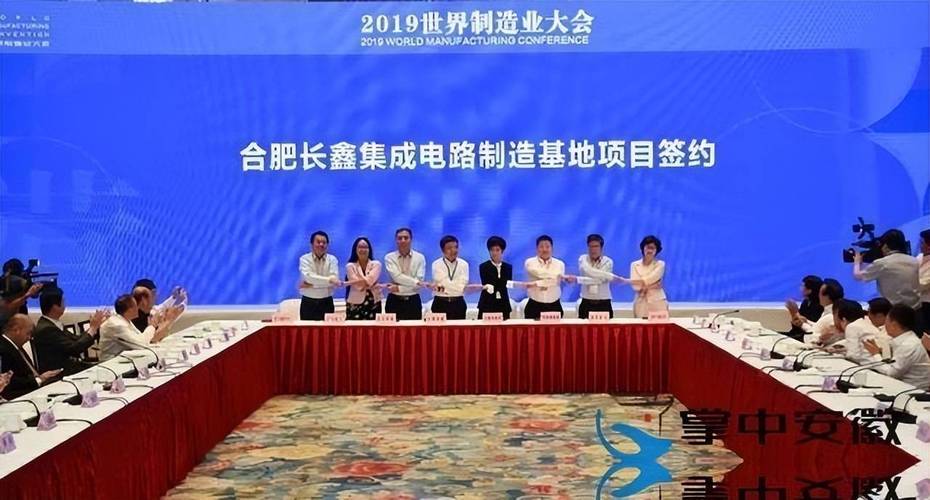
全球半导体产业格局正在经历深刻重塑。在这一轮以技术主权和供应链安全为核心的产业变局中,中国集成电路制造环节的崛起尤为引人注目。多位长期关注半导体领域的资深投资人,包括长鑫存储早期投资方在内,近期提出一个引人深思的预判:到2035年,中国将成为全球最大的集成电路生产基地。这一判断并非空穴来风,其背后是中国制造体系、市场规模、资本耐心与工程人才红利的长期叠加。
一、产能扩张的真实底色
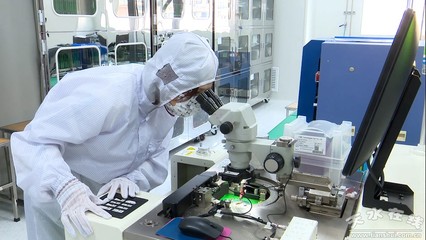
过去五年,中国在大陆地区的晶圆制造产能持续高速增长。从成熟制程的逻辑芯片、存储器到特色工艺的模拟与功率器件,多条12英寸产线相继投产或开工。长鑫存储在DRAM领域的突破、中芯国际在多种工艺节点上的扩产、华虹在特色工艺上的深耕,共同构成了一幅多点开花的制造版图。投资人看到的不仅是单个项目的成败,而是一个完整产业生态系统正在加速成形。到2035年,若当前投资强度维持,中国在成熟制程与部分先进制程上的产能份额将大幅跃升,成为全球供给的一大支柱。
二、为何是“最大生产基地”而非简单“最大市场”
长期以来,中国是全球最大的集成电路消费市场,但制造环节占比与市场地位并不匹配。这种错配正在被纠正。投资的逻辑在于:第一,终端需求的本土化要求芯片供给贴近应用场景,新能源汽车、工业互联网、人工智能推理等场景对特色工艺和成熟制程的巨大需求,为本地产能提供了稳定订单基础;第二,国产设备与材料体系的逐步成熟,降低了新建产线的外部依赖成本,使得产能扩张在经济上更具可行性;第三,地方政府与产业基金的长期资本为制造项目提供了罕见的时间耐心,这在全球半导体竞争中属于稀缺资源。三股力量交汇,使得“最大生产基地”的目标比十年前更为现实。
三、技术与成本的双重挑战
从预判到现实,仍然面临严峻挑战。在先进制程方面,受制于设备与知识产权壁垒,中国企业与全球领先者仍有明显差距,短期内难以在尖端逻辑工艺上实现全面赶超。产能高速扩张也可能带来全球供需失衡风险,尤其在中低端制程领域引发价格战与利润压缩。人才培养、能源保障、出口管制后续影响等变量,也会深刻影响这一进程。因此,“最大”不等于“最强”,规模优势必须与技术创新、产品差异化和产业链安全并行,否则可能出现“大而不强”的局面。
四、长鑫案例的信号意义
长鑫存储的崛起路径具有一定的样本价值。其在DRAM这一高度垄断的领域撕开缺口,靠的不仅仅是资金投入,更是持续吸纳顶尖工程团队、建立核心专利池、与设备材料商协同攻关的系统能力。投资人看重的是这种能力能否复制到更多的制造环节。如果类似的突破在逻辑代工、特色工艺、化合物半导体等领域次第出现,那么2035年产能目标将获得更为牢固的根基。
五、全球格局再平衡
到2035年,全球集成电路制造格局很可能呈现“多极分布、区域闭环”的特征。以美国、韩国、日本和中国台湾地区为代表的既有产能仍将占据先进制程主导地位,而中国大陆则有望在成熟制程、存储器及部分细分领域成为全球最大产能所在地。这意味着全球芯片供应将形成更为复杂的相互制衡与协同关系。对采购方而言,多元化的供应基地提高了韧性;对中国产业而言,庞大的制造体量将成为技术进步和人才积累的“练兵场”。
投资人的预言,本质上是对产业规律与国家意志叠加效应的推演。中国成为全球最大集成电路生产基地的路径,不在某个爆发的短线时刻,而在于一以贯之的政策连贯性、人才储量释放和资本市场耐心。接下来的十年,将是论证这一预判的关键十年。若能跨越技术与生态的若干门槛,2035年的规模桂冠将水到渠成,但其与“产业强国”之间的距离,仍需一代半导体人以创新果实亲手填平。
如若转载,请注明出处:http://www.shwhgc.com/product/8.html
更新时间:2026-10-24 04:54:37